Un prêt accordé en dix minutes, sans fiche de paie, sans garant et sans passer par la banque. En Colombie, l'offre s'affiche sur les poteaux électriques, circule sur WhatsApp et frappe parfois à votre porte. Derrière cette facilité se cache le gota a gota, un système de prêt usuraire tenu par des réseaux criminels, qu'aucun expatrié ne devrait approcher.
La scène est familière dans les quartiers populaires de Bogotá, Medellín ou Barranquilla. Chaque matin, un homme à moto s'arrête chez l'épicier du coin, encaisse quelques billets, coche une case dans un carnet et repart. Le nom du système vient de là : « goutte à goutte », parce que la dette se rembourse par petites sommes quotidiennes. Vu de loin, cela ressemble à du microcrédit de proximité. Vu de près, c'est tout autre chose.
Un prêt sans papiers, un taux sans limite
Le principe est d'une simplicité redoutable. Un prêteur informel avance une petite somme, souvent moins d'un million de pesos, sans contrat ni vérification. Vous la remboursez ensuite par versements quotidiens, capital et intérêts compris, sur 30 à 60 jours, à un collecteur qui passe en personne.
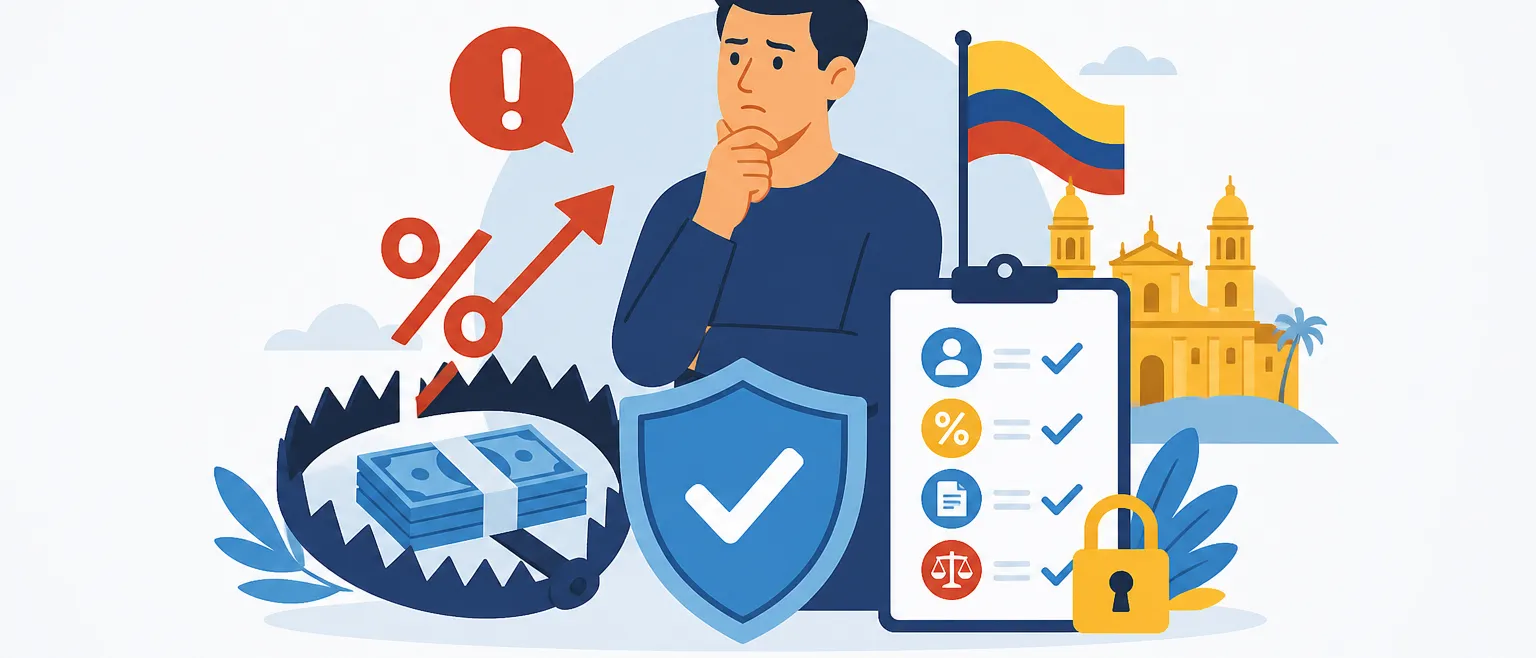
Le piège tient dans le taux. Le tarif courant est de 20 % par mois, et il peut grimper jusqu'à 40 %. Pour 1 000 000 de pesos empruntés (environ 280 euros au taux d'octobre 2026), vous rendez 40 000 pesos par jour pendant un mois, soit 1 200 000 pesos. Présenté ainsi, cela paraît supportable.
Rapporté à l'année, un taux de 20 % par mois représente pourtant près de 790 % d'intérêts. C'est environ 28 fois le taux d'usure légal, que la Superintendencia Financiera a fixé à 28,59 % par an pour octobre 2026. Au premier retard, les intérêts s'ajoutent aux intérêts, et beaucoup d'emprunteurs finissent par contracter un second prêt pour rembourser le premier.
Quand la dette devient une menace
Tant que vous payez, le collecteur reste aimable. Au premier retard, le ton change : appels répétés, insultes, visites au domicile ou sur le lieu de travail, pressions sur la famille. La Police nationale résume le risque sans détour dans ses campagnes de prévention : c'est un prêt que l'on peut payer de sa vie.
Les faits divers lui donnent raison. À Bogotá, deux collecteurs arrêtés par le GAULA, l'unité antiextorsion de la police, continuaient d'exiger de l'argent et de frapper leurs victimes alors que la dette était déjà soldée. Sur la côte caraïbe, une commerçante a raconté à BLU Radio avoir dû fuir son domicile et perdu son commerce pour une dette d'un million de pesos.
Derrière le collecteur se trouvent souvent des réseaux criminels organisés, également actifs dans l'extorsion. L'usure est pourtant un délit, puni de 32 à 90 mois de prison par l'article 305 du Code pénal. Mais le phénomène reste largement invisible tant que les victimes ne portent pas plainte.
La version numérique, tout aussi dangereuse
Le système a aussi migré sur smartphone. Des applications promettent un crédit immédiat, presque sans conditions, via une publicité sur les réseaux sociaux ou un message WhatsApp. En acceptant leurs conditions d'utilisation, vous leur ouvrez l'accès à vos contacts, à vos photos et à vos fichiers.
Au premier retard, ces données deviennent une arme : messages menaçants, diffusion d'informations personnelles, appels à vos proches que l'on menace de signaler comme complices de fraude. Selon des chiffres de la Fiscalía repris par La República, plus de 8 000 personnes ont déjà été piégées par ces prêts proposés sur les réseaux sociaux. Certaines plateformes opèrent depuis l'étranger, ce qui complique les poursuites.
Pourquoi les expatriés sont concernés
Le sujet semble réservé aux quartiers modestes. Trois situations exposent pourtant les nouveaux arrivants.
- Le trou de trésorerie des premiers mois. Sans historique auprès des centrales de risque colombiennes, obtenir une carte de crédit ou un prêt prend du temps. Un virement qui tarde ou un propriétaire qui exige plusieurs mois de loyer d'avance faute de garant suffisent à créer un besoin urgent.
- L'entrepreneuriat. Les petits commerçants sont la cible privilégiée des prêteurs. Si vous ouvrez un café, une auberge ou une boutique, leurs cartes de visite finiront sur votre comptoir.
- Vos employés. Une employée de maison ou un serveur pris dans l'engrenage peut voir les collecteurs débarquer sur son lieu de travail, c'est-à-dire chez vous. Seuls 35 % des adultes colombiens ont accès au crédit formel, selon le centre d'études Anif : le cas n'a rien d'exceptionnel.
Les bons réflexes
- Refusez toute offre de prêt non sollicitée, qu'elle arrive sur un poteau, sous votre porte ou par WhatsApp.
- Vérifiez le prêteur. Contrat écrit, société identifiable, taux inférieur au taux d'usure : la liste des entités supervisées est consultable sur le site de la Superintendencia Financiera.
- N'installez jamais une application de prêt qui réclame l'accès à vos contacts ou à vos photos, et ne payez jamais de frais avant de recevoir les fonds.
- Anticipez. Partez avec une réserve de trésorerie de quelques mois et un moyen de recevoir rapidement de l'argent depuis votre banque européenne.
- En cas de menace, documentez et signalez. Conservez messages, audios et captures d'écran. Appelez le 165, la ligne antiextorsion du GAULA, ou le 123 en cas d'urgence. Pour une application, la Superintendencia Financiera oriente vers la Fiscalía, la plateforme ADenunciar de la Police et la Superintendencia de Industria y Comercio.
Préparer son budget et ses solutions bancaires avant le départ reste la meilleure protection contre ce type de piège. C'est l'un des points que nous abordons lors d'un rendez-vous de préparation.
Prendre un rendez-vous de préparationSources :
Conversion : 1 € = 3 557,80 COP (octobre 2026). Taux annuel équivalent calculé sur 20 % par mois composés.
- Portafolio : taux d'usure d'octobre 2026 (28,59 %)
- Noticias RCN : fonctionnement du gota a gota et équivalent annuel de 20 % mensuels
- Police nationale : campagne préventive (taux, durée, risques, lignes 123 et 165)
- El Espectador : arrestation de deux collecteurs à Bogotá
- BLU Radio : témoignage d'une victime sur la côte caraïbe
- InSight Crime : les réseaux du gota a gota à l'ère numérique
- Code pénal colombien, article 305 (usure)
- La República (avril 2026) : chiffres Anif et victimes du gota a gota numérique
- Noticias RCN (avril 2026) : applications de prêt illégales
- La Silla Vacía : pressions sur les contacts des emprunteurs
- Superintendencia Financiera : comment dénoncer faux prêteurs et applications
- Police nationale : ligne 165 du GAULA