Depuis l'entrée en vigueur de la convention fiscale entre la France et la Colombie, les règles d'imposition des retraités français installés en Colombie sont plus claires. Il existe toutefois deux situations très différentes selon la nature de votre retraite : publique ou privée.
Chez Horizon Colombie, nous recevons régulièrement cette question de la part de retraités ou futurs retraités français installés à Medellín, Bogotá ou Santa Marta : « Dois-je payer mes impôts en France ou en Colombie sur ma retraite ? »
La réponse dépend du type de retraite que vous percevez. Voici un guide clair pour vous aider à comprendre votre situation.
1. Vous êtes retraité du secteur privé français et vous vivez en Colombie
Vous percevez une pension du régime général (CARSAT), complémentaire (Agirc-Arrco) ou d'un ancien employeur privé, et vous résidez de manière permanente en Colombie, sans foyer fiscal en France ?
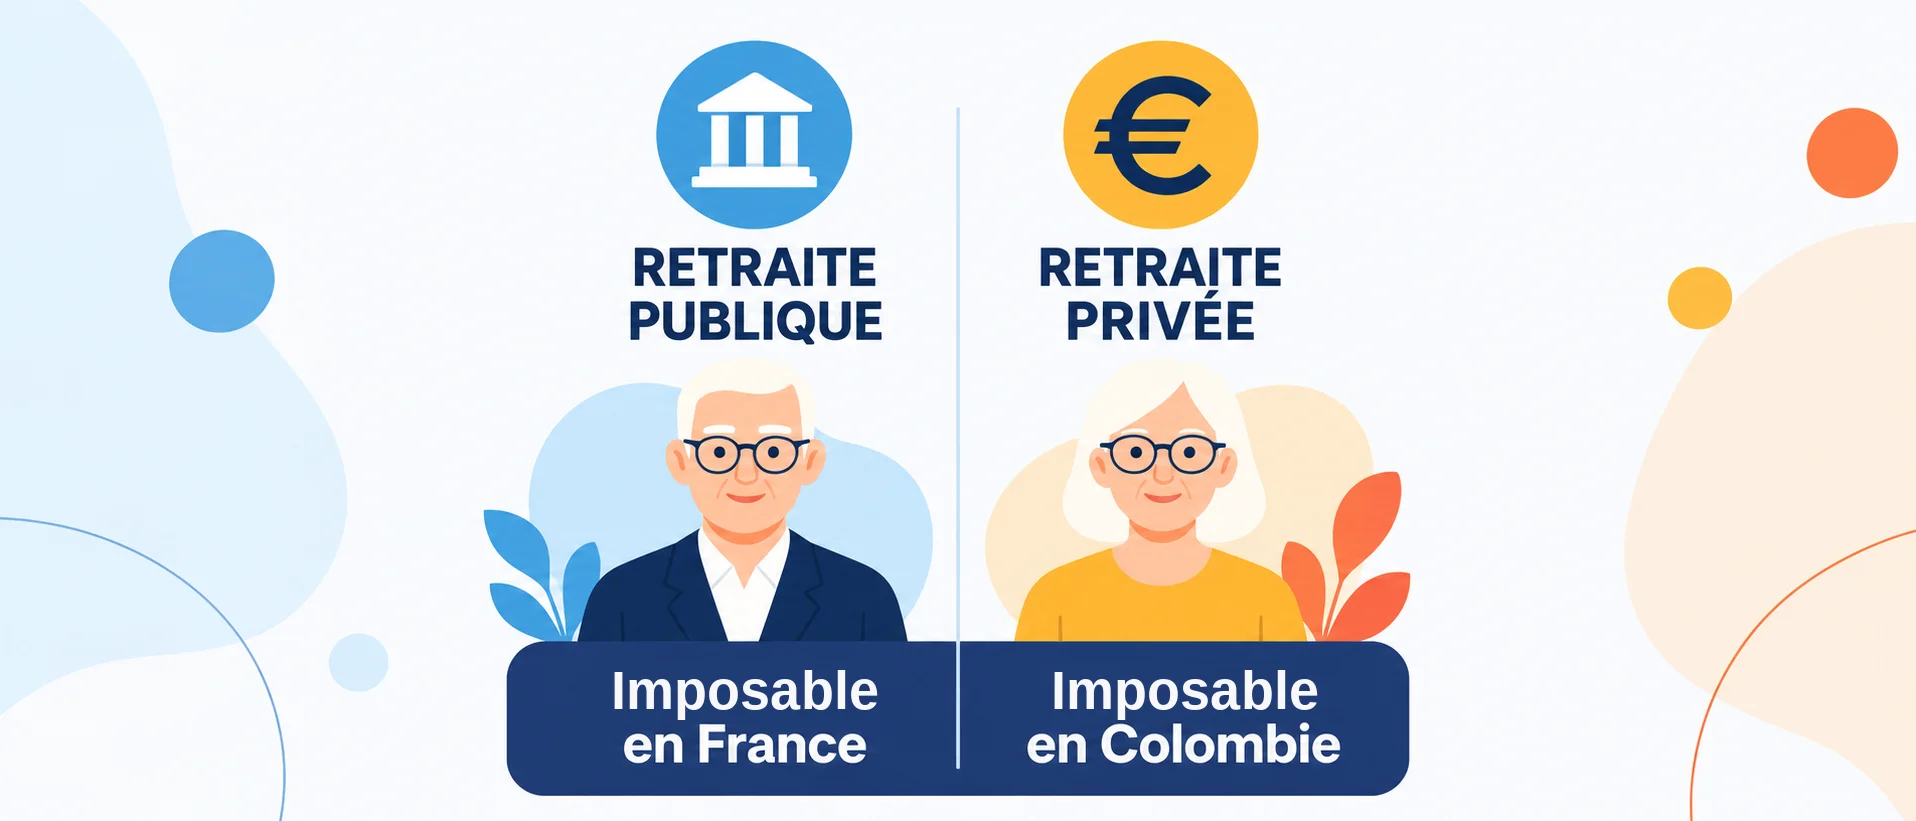
Dans ce cas, la règle est simple : votre retraite est imposable uniquement en Colombie.
Pourquoi ?
L'article 17 de la convention fiscale signée entre la France et la Colombie le 25 juin 2015 (entrée en vigueur en 2022 et applicable aux revenus perçus depuis le 1er janvier 2023) précise que :
« Les pensions et autres rémunérations similaires payées à un résident d'un État contractant au titre d'un emploi antérieur ne sont imposables que dans cet État. »
Autrement dit, la France n'a plus le droit d'imposer votre pension privée si vous êtes résident fiscal en Colombie. Vous devez donc déclarer cette pension auprès de la DIAN, l'administration fiscale colombienne, dans votre déclaration annuelle de revenus (formulaire 210).
Bonne nouvelle : depuis la loi 2277 de 2022, les pensions perçues à l'étranger bénéficient en Colombie de la même exonération que les pensions colombiennes, jusqu'à 1 000 UVT par mois (52 374 000 pesos par mois en 2026, soit environ 14 700 euros au taux de change d'octobre 2026, 1 € = 3 557,80 COP). En pratique, la quasi-totalité des pensions françaises est donc exonérée. Attention : exonérée ne veut pas dire dispensée de déclarer. La pension compte pour les seuils d'obligation de déclaration et doit apparaître dans votre déclaration.
Concrètement, que faire ?
- Déclarez votre pension privée dans votre déclaration de revenus en Colombie, dès lors que vous dépassez les seuils (par exemple, des revenus bruts supérieurs à 1 400 UVT, soit environ 73 millions de pesos pour les revenus 2026).
- Demandez à la DIAN un certificat de résidence fiscale colombienne et transmettez-le à vos caisses de retraite (CARSAT, Agirc-Arrco) et au Service des impôts des particuliers non-résidents (SIPNR), afin de faire cesser toute retenue à la source en France. La démarche est souvent à renouveler chaque année.
- En tant que non-résident, vous ne payez plus la CSG ni la CRDS sur votre pension. Vous restez en revanche généralement redevable d'une cotisation d'assurance maladie (3,2 % sur la retraite de base, 4,2 % sur la complémentaire), qui vous permet d'être soigné lors de vos séjours en France.
- Vérifiez que l'impôt n'est pas retenu à tort en France. Si c'est le cas, vous pouvez en demander le remboursement.
Besoin d'aide pour déclarer vos revenus en Colombie ou obtenir un certificat de résidence fiscale ? Prenez rendez-vous pour un appel vidéo avec Horizon Colombie et recevez un accompagnement personnalisé.
2. Vous êtes retraité de la fonction publique française et vous vivez en Colombie
Vous avez travaillé dans un hôpital public, une mairie, l'Éducation nationale ou tout autre organisme public français ? Votre pension provient d'un régime du secteur public (SRE, pensions civiles ou militaires, CNRACL) ?
Dans ce cas, la situation est différente : votre retraite reste imposable en France.
Pourquoi ?
C'est l'article 18 de la convention fiscale qui s'applique ici. Il stipule que :
« Les pensions payées par un État contractant ou l'une de ses collectivités territoriales (…) au titre de services rendus à cet État (…) ne sont imposables que dans cet État. »
Cela signifie que même si vous vivez en Colombie, la France conserve le droit d'imposer votre pension publique. Vous devez donc continuer à déclarer cette retraite au fisc français, même si vous êtes résident fiscal à l'étranger. La seule exception concerne les personnes de nationalité colombienne qui n'ont pas la nationalité française.
Et en Colombie ?
La Colombie ne taxe pas une retraite publique française. Mais si vous êtes tenu de déclarer vos revenus en Colombie, cette pension doit y figurer, car un résident fiscal déclare ses revenus mondiaux : elle apparaît alors comme un revenu exonéré en vertu de la convention fiscale, sans impôt à payer.
En résumé :
- Vous continuez à déclarer votre pension publique en France, en tant que non-résident.
- Si vous devez déposer une déclaration en Colombie, vous y faites figurer cette pension comme revenu exonéré par la convention.
- Vous restez non-résident fiscal en France, mais vous êtes imposé en France sur votre pension publique. Selon vos revenus, l'option pour le taux moyen d'imposition peut être plus avantageuse que le taux minimum appliqué aux non-résidents (20 % ou 30 %).
Vous êtes concerné par ce cas ? Vous avez des doutes sur votre situation ? Planifiez un appel vidéo totalement remboursable avec Horizon Colombie pour clarifier votre statut fiscal.
Tableau récapitulatif
| Type de retraite | Imposable en France | Imposable en Colombie | Déclarations à faire |
|---|---|---|---|
| Retraite privée | Non | Oui, mais exonérée jusqu'à 1 000 UVT par mois | Déclaration à la DIAN (formulaire 210) |
| Retraite publique | Oui | Non | Déclaration de non-résident en France, et mention comme revenu exonéré à la DIAN si vous devez déclarer en Colombie |
Ne vous trompez pas de pays : l'importance de la résidence fiscale
La clé de toute cette logique, c'est votre résidence fiscale.
Selon le droit colombien, vous êtes résident fiscal en Colombie si vous y séjournez plus de 183 jours, continus ou non, sur toute période de 365 jours consécutifs.
Si la France vous considère elle aussi comme résident (parce que votre foyer, votre activité principale ou le centre de vos intérêts économiques y restent), la convention départage les deux pays selon des critères successifs :
- le foyer d'habitation permanent (domicile, conjoint, famille) ;
- le centre des intérêts vitaux (liens personnels et économiques les plus étroits) ;
- le lieu de séjour habituel ;
- la nationalité.
Si vous êtes résident fiscal en Colombie, vous ne déclarez plus vos revenus mondiaux à la France, mais seulement certains revenus de source française : pensions publiques, revenus de biens immobiliers situés en France, etc.
Si vous avez encore un doute sur votre statut de résident fiscal, il est urgent d'en discuter ! Réservez un entretien individuel avec Horizon Colombie, nous vous aiderons à clarifier votre situation.
Conclusion
S'expatrier en Colombie pour sa retraite, c'est profiter d'un cadre de vie agréable et d'un coût de la vie raisonnable… mais cela implique aussi de comprendre vos obligations fiscales.
- Si vous percevez une retraite privée, elle est imposable en Colombie uniquement, où elle est en pratique largement exonérée, mais doit être déclarée.
- Si vous percevez une retraite publique, vous continuez à payer vos impôts en France uniquement.
Comprendre cette distinction est essentiel pour éviter les erreurs, les sanctions ou les doubles impositions. Ce guide présente les règles générales : pour une situation particulière (double nationalité, retraites à la fois privée et publique, première année de résidence), faites-vous accompagner par un professionnel.
Ne restez pas seul face à l'administration
Chez Horizon Colombie, nous aidons chaque semaine des retraités français à mieux comprendre leurs obligations fiscales, à obtenir les bons documents et à faire les démarches nécessaires dans les deux pays.
Prendre rendez-vous pour un appel vidéoSources : convention fiscale entre la France et la Colombie du 25 juin 2015, articles 17 et 18 (DG Trésor, BOFiP) ; Estatuto Tributario, art. 206 (exonération des pensions jusqu'à 1 000 UVT par mois) ; DIAN, résolution 000238 de 2025 (UVT 2026 : 52 374 pesos) ; CLEISS, cotisations sociales au 1er janvier 2026 ; taux de change euro-peso, Portafolio (19 octobre 2026).